
¿Nómina, asimilados, honorarios o RESICO?
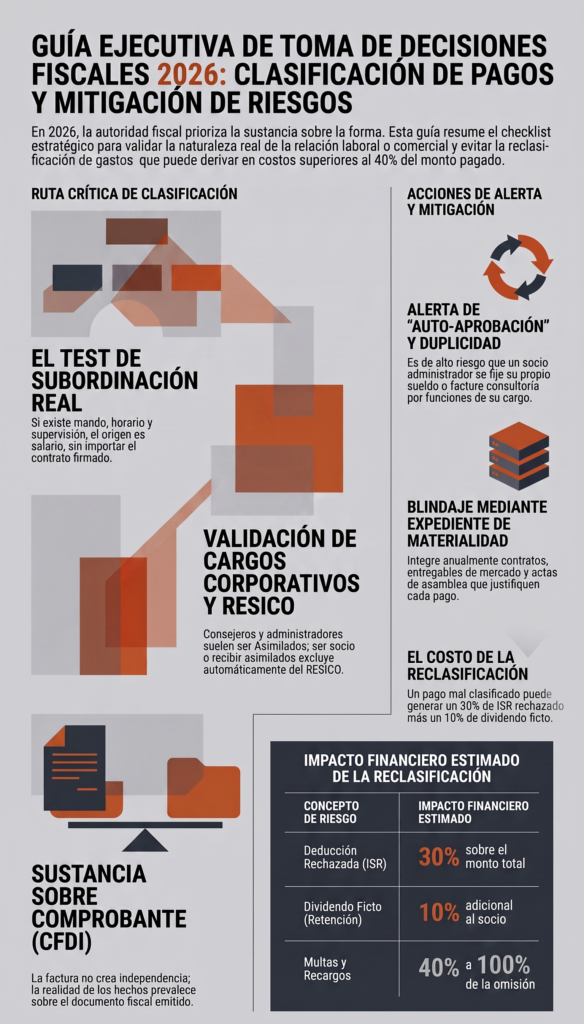
Cómo debe cobrar una persona física vinculada con una empresa —y qué cambia si es socio, consejero, administrador único o representante ante el IMSS La forma de pago no define la relación. Lo decisivo es quién manda, qué servicio se presta, con qué autonomía y qué vínculo existe con la persona moral. La ruta de decisión en cinco preguntas Antes de elegir CFDI, contrato o régimen fiscal, responda en este orden: 1. ¿Hay subordinación real? ¿Una persona u órgano distinto fija tareas, forma de ejecución, horario o disponibilidad, evalúa, disciplina y puede terminar el puesto? Si sí, el punto de partida es salario. 2. ¿El pago remunera un cargo corporativo? Consejero, administrador, comisario o gerente general sin relación laboral: el ingreso encaja típicamente en asimilados del artículo 94, fracción III, LISR. 3. ¿Existe un servicio independiente distinto? Debe tener objeto separado, autonomía, entregables, precio de mercado y evidencia. Entonces puede ser servicio profesional o actividad empresarial. 4. ¿La persona es socio, accionista, integrante o parte relacionada? Esto eleva el estándar de soporte y, en general, excluye RESICO para personas físicas. 5. ¿La sustancia coincide con el CFDI? Nómina, asimilado o factura son consecuencias de los hechos, no instrumentos para cambiarlos. Nota. Un CFDI de asimilados no elimina una relación laboral verdadera. Una factura tampoco vuelve independiente a quien recibe órdenes y está integrado a la organización. En una revisión, prevalecen los hechos y la evidencia acumulada. 1. El punto de partida: subordinación La Ley Federal del Trabajo define trabajador como la persona física que presta un trabajo personal subordinado. La relación laboral existe cuando hay servicio personal subordinado mediante salario, cualquiera que sea el acto que le dé origen, y la ley presume la relación entre quien presta el trabajo y quien lo recibe (LFT, arts. 8, 20 y 21). La subordinación no equivale a tener jefe en el organigrama. Jurídicamente supone poder de mando y deber correlativo de obediencia durante la prestación. Los indicios se valoran en conjunto: Indicios que apoyan salario Indicios de independencia Órdenes continuas sobre qué, cómo, cuándo y dónde trabajar. Autonomía técnica y de organización; se contrata un resultado. Horario, disponibilidad, controles de asistencia o autorización de ausencias. Define tiempos y medios; el cliente controla hitos, no la jornada. Evaluación, disciplina y facultad de separar del puesto. Responsabilidad por entregables y correcciones contractuales. Integración estable al equipo; puesto permanente y correo/credencial como empleado. Proyecto o servicio delimitado; pluralidad de clientes y riesgo propio. Herramientas, procesos y gastos ordinarios absorbidos por la empresa. Medios propios y capacidad de obtener utilidad o sufrir pérdida. Pago periódico que remunera disponibilidad personal. Precio por resultado, fase, licencia, operación o volumen. No existe un solo indicio mágico. Tener horario flexible no elimina la subordinación; usar computadora propia no crea independencia; y el nombre “director” no decide si una persona es trabajador. La LFT incluso señala que la categoría de confianza depende de las funciones, no del nombre del puesto (art. 9). Prueba de consistencia. Pregunte quién podría instruir, evaluar, corregir y despedir a la persona de su función cotidiana. Si la respuesta real es “ella misma”, la defensa de nómina se debilita. Si existe un órgano o directivo con poder efectivo y documentado, la subordinación puede ser demostrable. Efectos cuando sí hay salario 2. Ser socio no impide ser asalariado La calidad de socio o accionista y la de trabajador pueden coexistir. Lo importante es que el trabajo sea distinto de la mera inversión o participación corporativa y que otra persona u órgano ejerza mando efectivo. Entre más control societario y operativo concentre la persona, más difícil será demostrarlo. Caso defendible: socio minoritario con puesto operativo Ana posee 8% de las acciones, no integra el consejo ni tiene poderes de administración. Es directora comercial, reporta al director general, recibe metas, requiere autorización para descuentos y vacaciones, puede ser removida del puesto sin afectar sus acciones y está sujeta a evaluación. La nómina y el aseguramiento pueden ser congruentes: su capital no elimina la subordinación. Caso frágil: socio controlador que fija sus propias condiciones Luis posee 90%, designa al consejo, contrata y despide, firma como patrón, determina su remuneración y nadie supervisa su trabajo. Emitirle nómina no crea un jefe. El expediente muestra dirección y control, no subordinación; habrá riesgo laboral, fiscal y de seguridad social según el efecto que se pretenda dar al pago. ¿Qué pasa si no forma parte del consejo? No integrar el consejo es un dato favorable, pero no concluyente. Puede haber subordinación si el consejo, el administrador o un director superior realmente da instrucciones y tiene facultad para evaluar o separar del puesto. También puede no haberla si, pese a no tener asiento formal, la persona controla de hecho las decisiones, posee poderes amplios y se fija a sí misma sus condiciones. Directores y gerentes: representantes y, en ciertos casos, trabajadores El artículo 11 LFT considera representantes del patrón a directores, administradores, gerentes y quienes ejercen dirección o administración. Ello significa que obligan al patrón frente a trabajadores; no convierte automáticamente a todo gerente en patrón ni excluye que sea trabajador de confianza. Debe comprobarse si, a su vez, está sujeto al mando de la sociedad mediante otro órgano o persona. La doble calidad debe separarse. Acciones o partes sociales, cargo corporativo, poderes, puesto laboral y servicio independiente son relaciones distintas. Cada una necesita objeto, aprobación, precio, CFDI y evidencia propios. Mezclarlas en un solo concepto —“dirección, consultoría y administración”— es una invitación a la reclasificación. 3. Administrador único, consejo y representación ante el IMSS La LGSM dispone que la representación de la sociedad mercantil corresponde a sus administradores y, para la sociedad anónima, que la administración queda a cargo de uno o varios mandatarios revocables, socios o personas extrañas a la sociedad (arts. 10 y 142). Ese diseño corporativo explica por qué el administrador único exige un análisis más estricto. Administrador único: por qué la nómina es de alto riesgo Cuando la misma persona es el órgano individual de administración y pretende ser empleado
Reforma a las Reglas PLD 2026: el cumplimiento para Actividades Vulnerables deja de ser sólo documental.
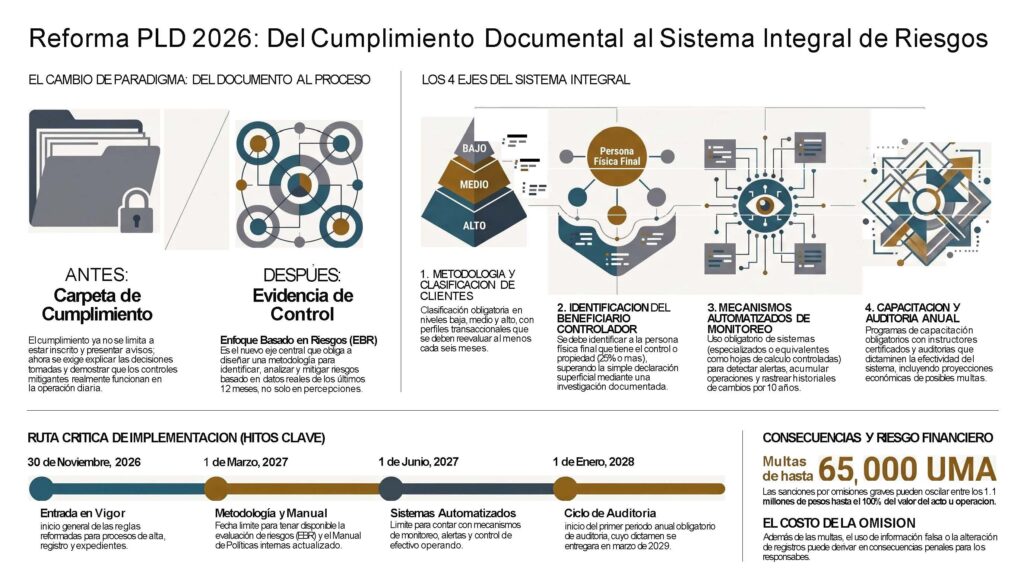
El Acuerdo 115/2026 convierte las nuevas obligaciones de la LFPIORPI en procesos concretos: evaluación de riesgos, clasificación de clientes, KYC reforzado, Beneficiario Controlador, monitoreo, capacitación y auditoría. Si su empresa considera que cumple con la Ley Antilavado por estar inscrita en el padrón, integrar expedientes, controlar umbrales y presentar avisos, la reforma exige revisar esa conclusión. Esas obligaciones continúan, pero ya no describen por sí solas un sistema de cumplimiento suficiente. El 7 de agosto de 2026, la Secretaría de Hacienda y Crédito Público publicó en el Diario Oficial de la Federación el Acuerdo 115/2026, que modifica las Reglas de carácter general de la LFPIORPI. El Acuerdo desarrolla operativamente la reforma legal del 16 de julio de 2025 y la reforma reglamentaria del 27 de marzo de 2026. Su entrada general en vigor será el 30 de noviembre de 2026, con obligaciones escalonadas durante 2027 y 2028. El cambio de fondo no es un nuevo formato. Es un nuevo estándar de evidencia: la empresa deberá poder explicar a qué riesgos está expuesta, cómo clasifica a cada cliente, qué operaciones espera de él, qué alertas genera, quién toma decisiones y qué documentación prueba que los controles funcionan. Del cumplimiento formal a un sistema integral de prevención Las Reglas reformadas sustituyen la lógica de controles aislados por un modelo conectado. La evaluación institucional alimenta el Manual; el Manual define la clasificación de riesgo, la debida diligencia y las alertas; el monitoreo genera evidencia; la capacitación prepara a quienes operan el control; y la auditoría evalúa si todo el sistema es eficaz. Por eso, copiar un manual genérico, conservar expedientes sin revisarlos o adquirir software sin una metodología previa no resuelve la obligación. La autoridad podrá requerir no sólo documentos, sino también datos, imágenes, registros históricos y la explicación de las decisiones tomadas. Enfoque basado en riesgos: el punto de partida Quienes realicen Actividades Vulnerables deberán diseñar e implementar una metodología para identificar, analizar, entender, medir y mitigar sus riesgos. La evaluación debe considerar, al menos, los actos u operaciones, los tipos de clientes, los países y áreas geográficas, y las transacciones o canales de envío y distribución. También debe incorporar los mitigantes realmente aplicados y la información pertinente de la Evaluación Nacional de Riesgos. La metodología no puede construirse sólo con percepciones. Su implementación debe utilizar información del total de clientes, número de operaciones y monto operado correspondiente a un periodo no menor de doce meses. Los negocios nuevos podrán iniciar con datos proyectados, pero deberán actualizar su evaluación al cumplir sus primeros doce meses de operación. Además, la evaluación debe realizarse antes de introducir nuevos productos, servicios, canales, modalidades o tipos de clientes. Sus resultados deben revisarse cuando aparezcan riesgos nuevos, se actualice la Evaluación Nacional de Riesgos o, como máximo, dentro de los doce meses siguientes a los resultados de la implementación. La documentación debe conservarse por diez años. Impacto práctico: la empresa necesitará una matriz que conecte riesgo inherente, indicadores, ponderaciones, controles mitigantes y riesgo residual. Pero, sobre todo, deberá poder demostrar por qué asignó esos valores y qué decisiones adoptó a partir del resultado. Cada cliente deberá tener un grado de riesgo y un perfil transaccional Las Reglas obligan a contar con un modelo coherente con la evaluación institucional para clasificar a los clientes, al menos, en riesgo bajo, medio y alto. La clasificación inicial se basa en la información proporcionada por el cliente y debe reevaluarse al menos cada seis meses; la revisión debe ser más frecuente cuando el riesgo sea mayor. El análisis debe considerar características inherentes -como actividad, nacionalidad, residencia, fuentes de ingresos y propósito de la relación- y características transaccionales -como volumen, frecuencia, monto, contrapartes, origen y destino de recursos, instrumento y moneda-. En paralelo, la empresa deberá definir el perfil transaccional esperado de cada cliente y monitorear las desviaciones. Durante los primeros seis meses, el perfil inicial considerará los montos máximos mensuales que el cliente estime realizar. Después, deberá evaluarse al menos cada seis meses. Una medida simplificada no puede aplicarse por comodidad: requiere que el cliente sea de bajo riesgo y que los criterios estén documentados en el Manual. En riesgo alto se exige información adicional, cuestionarios sobre origen y destino de recursos y monitoreo reforzado. Beneficiario Controlador: identificar a la persona física final La identificación del Beneficiario Controlador deja de descansar en una declaración superficial. Para personas morales, las Reglas establecen un orden de prelación: primero, la persona física o grupo que directa o indirectamente tenga 25% o más del capital; después, quien controle por otros medios y participe en la estrategia o toma de decisiones; y, si ello no permite identificarlo, la persona funcionaria administrativa de mayor grado o alta dirección. En fideicomisos, el análisis debe alcanzar a las personas físicas que ejerzan control efectivo mediante facultades contractuales, legales o de otra naturaleza, incluyendo -según el caso- fiduciarios, fideicomitentes, fideicomisarios, protectores o integrantes del comité técnico. Si alguno de ellos es una persona moral u otra estructura, debe recorrerse la cadena hasta llegar a la persona física final. La empresa deberá documentar el procedimiento seguido, conservar la información que lo sustente y mantenerla actualizada durante la relación de negocios. El expediente, por tanto, debe permitir reconstruir la investigación y no sólo exhibir una casilla marcada. Personas Políticamente Expuestas: más que consultar una lista La definición comprende a quienes desempeñan o han desempeñado funciones públicas relevantes en México, en el extranjero o en organizaciones internacionales. También se asimilan el cónyuge, concubina o concubinario, parientes por consanguinidad o afinidad hasta segundo grado, y asociados o socios de personas morales con vínculos patrimoniales. Las Personas Políticamente Expuestas extranjeras deberán considerarse de riesgo alto. Para las nacionales se requieren factores adicionales que permitan evaluar si su comportamiento transaccional es razonable frente a sus ingresos, funciones y nivel de responsabilidad. Si, además, una PEP es de riesgo alto, la operación requiere aprobación de un directivo o equivalente; para una persona física que realiza la Actividad Vulnerable, la decisión deberá documentarse mediante constancia motivada. Manual
Retenciones de ISR e IVA en México.
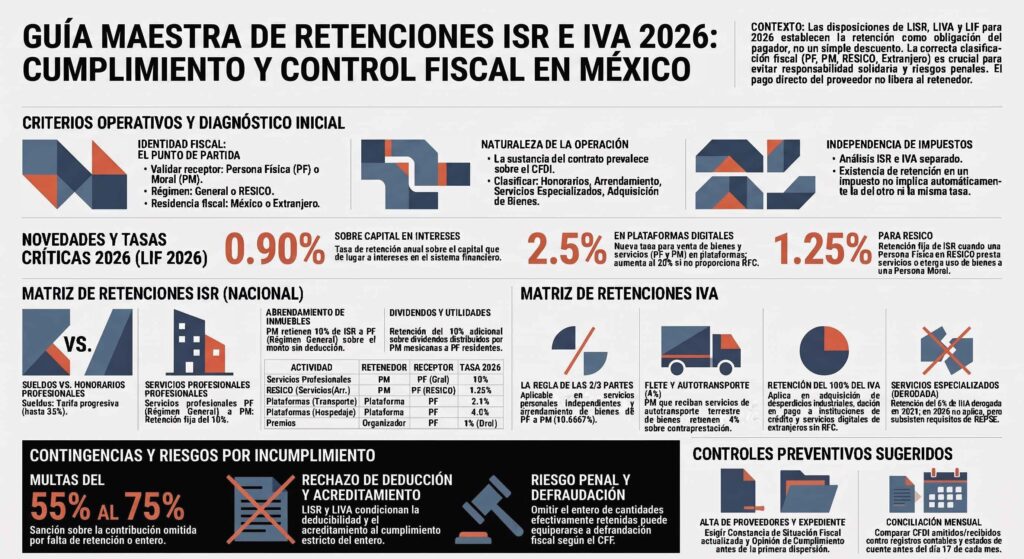
Qué retener, cuándo hacerlo. Retener un impuesto no consiste sólo en descontar una cantidad de la factura. Es una obligación propia del pagador que puede afectar la deducción, el acreditamiento del IVA y, en los casos más delicados, generar responsabilidad solidaria y riesgo penal. Esta guía explica cómo identificar la retención correcta. Una obligación que comienza antes del pago En la práctica, la mayoría de los errores de retención no nacen al presentar la declaración mensual, sino mucho antes: cuando se da de alta al proveedor, se interpreta el contrato o se configura la cuenta por pagar. Dos facturas por un servicio aparentemente idéntico pueden producir retenciones distintas si cambia el régimen fiscal, la residencia o la calidad de persona física o moral de quien cobra. Por eso, la primera pregunta nunca debe ser únicamente «¿qué porcentaje aplico?». Antes hay que determinar quién paga, quién recibe, qué actividad se realiza, cuándo se considera pagada o exigible y si existe una regla especial. Sólo después puede definirse la base, la tasa, el momento del entero y el efecto que tendrá en las declaraciones de ambas partes. La retención funciona como un mecanismo de recaudación anticipada: el pagador descuenta una parte del impuesto que corresponde al receptor y la entrega al fisco. Sin embargo, frente a la autoridad, el retenedor no actúa como un simple intermediario administrativo. La ley le impone deberes propios de cálculo, entero, comprobación y conservación de evidencia. Lo esencial, en pocos minutos La revisión conjunta de la LISR, la LIVA, sus reglamentos, el Código Fiscal y la Ley de Ingresos de la Federación para 2026 permite condensar el análisis en seis criterios operativos. Son el punto de partida; las matrices posteriores contienen el detalle por actividad. Tema Criterio validado Retención omitida El retenedor debe enterar el equivalente aun si no descontó el impuesto o no pagó la contraprestación. CFF 6. Proveedor pagó directamente Puede respaldar el requisito de deducción de ISR de los artículos 27, fracción V, y 147, fracción VII, si la evidencia identifica el impuesto y la operación; no extingue automáticamente la obligación del retenedor. Regularización espontánea Antes de descubrimiento, requerimiento o visita: no se impone multa por espontaneidad, pero subsisten impuesto, actualización y recargos. CFF 17-A, 21 y 73. Cierre anual de persona moral El artículo 54 del Reglamento de ISR permite cumplir espontáneamente ciertas obligaciones de los artículos 27, V y VI, a más tardar al vencimiento de la anual, con accesorios. Es una salvaguarda condicionada, no una sustitución. IVA enterado tarde El IVA retenido y enterado puede acreditarse en la declaración mensual siguiente a la declaración en que se efectuó el entero. LIVA 5, IV. Algunos expertos en la materia sostienen que el IVA retenido pagado fuera del plazo establecido en la ley, no es acreditable para efectos del impuesto. Novedades 2026 LIF 2026: 0.90% anual sobre capital para intereses; 2.5% en plataformas para venta/servicios de PF y PM; 20%/16% en financiamiento colectivo; 9% en préstamo de valores; ampliación de retenciones de IVA en plataformas. La matriz comprende los supuestos de retención contenidos en la Ley del Impuesto sobre la Renta y la Ley del Impuesto al Valor Agregado, sus reglamentos cuando fijan el porcentaje, y las modificaciones anuales de la Ley de Ingresos de la Federación para 2026. También incorpora el Código Fiscal de la Federación porque define responsabilidad, accesorios, multas y riesgo penal. No incluye retenciones locales, IEPS, cuotas de seguridad social, reglas sectoriales opcionales de la Resolución de Facilidades Administrativas ni tasas reducidas de cada tratado. En pagos al extranjero siempre debe hacerse una segunda revisión de residencia, beneficiario efectivo, establecimiento permanente y tratado aplicable. Las tasas muestran la regla federal general vigente en 2026; una operación concreta puede requerir revisar exenciones, facilidades, tratados, reglas misceláneas y documentos del expediente. Seis aclaraciones indispensables para 2026 Algunos criterios continúan repitiéndose en sistemas de cuentas por pagar, manuales internos y artículos desactualizados. Corregirlos evita tanto retenciones excesivas como omisiones que después obligan a presentar complementarias. Punto Afirmación a corregir Tratamiento vigente Acreditamiento de IVA No es una pérdida definitiva por el solo hecho del entero tardío. Se acredita en el mes siguiente a la declaración en que se enteró la retención. LIVA 5, IV. Reglamento ISR 54 No reemplaza la obligación de retener. Salvaguarda condicionada para deducciones del Título II, con cumplimiento espontáneo antes de la anual y pago de accesorios. Relación ISR–IVA No existe subordinación jerárquica de una ley a la otra. LIVA 5, I, usa la deducibilidad de ISR como parámetro de indispensabilidad; su efecto debe analizarse requisito por requisito. Servicios especializados La antigua retención de IVA del 6% fue derogada en 2021. No debe aplicarse en 2026. Subsisten requisitos documentales y de REPSE, no esa retención. RESICO PF No se acumula 10% más 1.25% por la misma operación. Cuando el proveedor tributa en RESICO y cobra a PM, aplica 1.25% conforme al artículo 113-J. Plataformas La tasa legal de 1% para venta/servicios fue sustituida en 2026. La LIF 2026 fija 2.5% y extiende 2.5% a PM; sin RFC, 20%. Lectura práctica El CFDI puede acreditar que se calculó una retención, pero nunca libera al retenedor de efectuarla y enterarla en tiempo. La operación debe conciliarse contra contratos, pagos, declaraciones y acuses. Un ejemplo que muestra por qué importa el régimen Supongamos que una persona moral paga $100,000 más IVA por servicios profesionales a una persona física del régimen general. En principio, retendrá $10,000 de ISR —10% del honorario— y $10,666.67 de IVA —dos terceras partes del IVA trasladado—. El pago neto será de $95,333.33. La factura, la contabilidad y las declaraciones deben reflejar la misma operación. Si el prestador realiza la misma actividad, pero tributa válidamente en el Régimen Simplificado de Confianza, la retención de ISR será de 1.25%, es decir, $1,250, y no de 10% más 1.25%. La retención de IVA puede seguir siendo de dos terceras partes. Con los mismos importes, el neto sería de $104,083.33. El nombre comercial del servicio no cambió; cambió la situación
Caso de Análisis: Obligaciones Fiscales en operaciones entre Partes Relacionadas
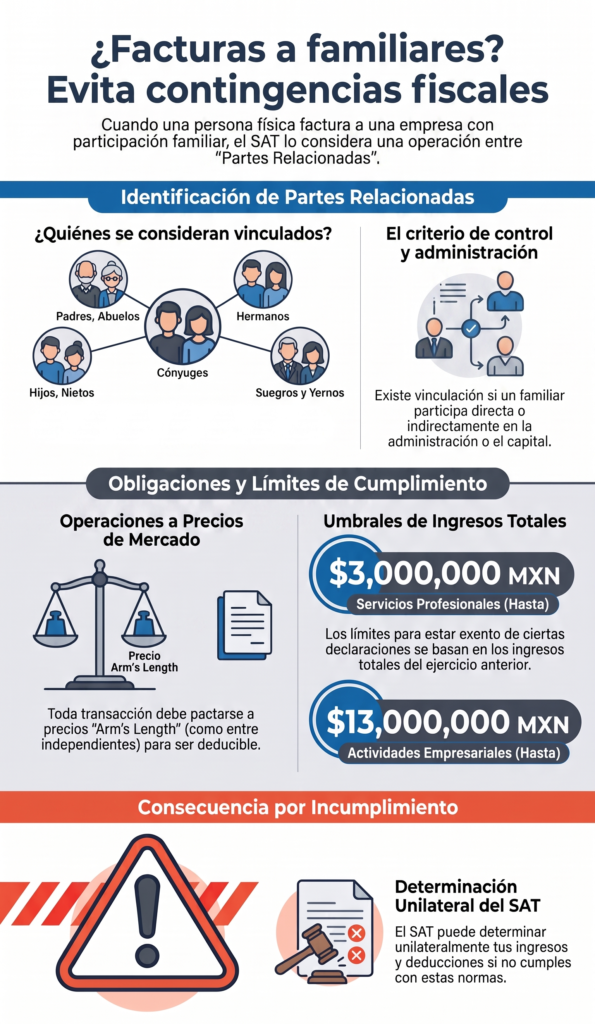
1. Antecedentes y Contexto de la Operación En el entorno empresarial mexicano es frecuente la existencia de empresas familiares en las que, por dinamismo operativo o planeación patrimonial, se realizan operaciones de facturación recurrente entre cónyuges o familiares cercanos. Sin embargo, desde la perspectiva del marco fiscal, esta práctica conlleva implicaciones estrictas que deben analizarse con rigor. El presente caso evalúa la vinculación derivada del siguiente supuesto: Objetivo: Determinar la configuración legal de «partes relacionadas» y establecer las obligaciones sustantivas aplicables conforme a los Artículos 76 y 179 de la Ley del Impuesto sobre la Renta (LISR) para la persona moral, así como los Artículos 90 y 110 para la persona física. 2. Análisis de la Condición de Partes Relacionadas Perspectiva de la Sociedad Civil (Art. 179 LISR) El Artículo 179 de la LISR establece tres ejes rectores para la vinculación: participación directa o indirecta en la administración, el control o el capital. Aunque este precepto no detalla explícitamente el parentesco, la autoridad fiscal está facultada para emplear elementos indirectos y presumir el control. En este caso, el «interés económico compartido» y el vínculo familiar permiten al Servicio de Administración Tributaria (SAT) fundamentar la relación técnica entre la PF y la SC. Perspectiva de la Persona Física (Art. 90 LISR y Ley Aduanera) Para las personas físicas, el Artículo 90 de la LISR remite a la legislación aduanera para definir el concepto de partes relacionadas. Bajo este marco, el Artículo 68 de la Ley Aduanera confirma la vinculación en las siguientes hipótesis: Criterio de Vinculación Familiar y Analogía de Control Efectivo El Artículo 125 del Reglamento de la Ley Aduanera precisa que existe vinculación entre cónyuges, extendiéndose a hijos, padres, hermanos, suegros y cuñados, entre otros. Como sustento adicional sobre el espíritu de la ley, el Artículo 176 de la LISR (relativo a REFIPRES) ilustra la percepción de la autoridad respecto al control efectivo, señalando que existe vinculación cuando interviene el cónyuge o familiares consanguíneos. Esta analogía refuerza que, para la autoridad tributaria, el vínculo matrimonial constituye un elemento primario de decisión y control. Elementos para la Determinación de Partes Relacionadas A continuación, se presentan los elementos objetivos y subjetivos analizados en el caso de estudio que acreditan la existencia de una relación entre partes relacionadas entre la Persona Física y la Persona Moral. Tipo de Elemento Factor Observado en el Caso Objetivos • Tenencia accionaria del cónyuge. • Cargo del cónyuge como Administrador Único. Indirectos o Subjetivos • Uso de activos corporativos (firmas, correos institucionales). • Interés económico compartido dentro del grupo familiar.• Otorgamiento de poderes de gestión o bancarios. 3. Configuración del Control Indirecto y Poderes Corporativos La autoridad fiscal puede presumir el control indirecto sin necesidad de probar una influencia ejecutiva directa si la PF ejerce facultades de gestión. El otorgamiento de poderes de administración, dominio o bancarios —sumado a una eventual dependencia económica si la SC representa la principal fuente de ingresos de la PF— perfecciona la relación de subordinación o control corporativo. 4. Obligaciones Fiscales Sustantivas (LISR y RMF) Estudio de Precios de Transferencia y Declaración Informativa (DIM) Conforme a los Artículos 76 (Fracc. IX y X) para la persona moral y 110 (Fracc. X y XI) para la persona física, los contribuyentes que celebren operaciones con partes relacionadas están obligados a: Umbrales de Exención: La Regla del «Límite Real» Existe una distinción técnica entre los umbrales estipulados en la LISR y las facilidades otorgadas por la Resolución Miscelánea Fiscal (RMF): Criterio de Aplicación: Dado que el Estudio de Precios de Transferencia es el insumo técnico indispensable para el llenado del Anexo 9 de la DIM, el límite real de cumplimiento para un prestador de servicios profesionales es de $3,000,000 MXN de ingresos totales. Al superar este monto, se pierde la facilidad administrativa y ambas obligaciones (Estudio y DIM) resultan exigibles. Nota: Estos umbrales se calculan sobre la totalidad de los ingresos obtenidos por el contribuyente en el ejercicio inmediato anterior, y no solo sobre el monto facturado entre las partes relacionadas. 5. Análisis de Obligaciones Complementarias (Art. 76-A LISR) Las declaraciones informativas adicionales del Artículo 76-A de la LISR no resultan aplicables a este perfil de contribuyentes por los siguientes motivos técnicos: 6. Conclusiones y Resumen de Cumplimiento
Análisis Fiscal: Retenciones de ISR e IVA y Requisitos de Deducibilidad.
Análisis Fiscal: Retenciones de ISR e IVA y Requisitos de Deducibilidad. Fundamentos del Análisis y Jerarquía Normativa El presente artículo tiene como propósito determinar los criterios técnicos de retención de impuestos necesarios para salvaguardar la deducibilidad de las erogaciones y el acreditamiento del Impuesto al Valor Agregado (IVA). Como especialistas en cumplimiento, es imperativo reconocer la subordinación operativa existente entre la Ley del Impuesto sobre la Renta (LISR) y la Ley del Impuesto al Valor Agregado (LIVA). Si bien ambos ordenamientos poseen la misma jerarquía normativa, el derecho al acreditamiento del IVA está condicionado a que el gasto sea estrictamente deducible para efectos de ISR. En consecuencia, cualquier omisión o error en la retención de renta invalida de manera automática el acreditamiento del impuesto trasladado, exponiendo al contribuyente a contingencias fiscales severas. Matriz Maestra de Retenciones Aplicables La siguiente matriz detalla las obligaciones de retención vigentes. Se debe ejercer especial cuidado en la aplicación de las tasas para evitar el rechazo de las deducciones. Concepto de Pago Base Legal (LISR/LIVA) Tasa / Porcentaje de Retención Sueldos y Salarios/ Asimilables a Salarios. Art. 96 LISR Tasa progresiva (1.92% al 35%) Servicios Profesionales (a PF) Art. 106 LISR / Art. 1-A LIVA 10% ISR / 2/3 partes del IVA Arrendamiento de Inmuebles (a PF) Art. 116 LISR / Art. 1-A LIVA 10% ISR / 2/3 partes del IVA Comisionistas Art. 1-A LIVA N/A para ISR* / 2/3 partes del IVA RESICO (a PF) Art. 113-J LISR 1.25% ISR Extranjeros (PF o PM) Art. 153 a 175 LISR/ Tasas reducidas de acuerdo a convenios internacionales. Variable (según el concepto de pago) Dividendo (a PF) Art. 140 LISR 10% ISR (Impuesto definitivo) Obligaciones Específicas de Cumplimiento y Documentación Para blindar la operación ante facultades de comprobación, se deben observar los siguientes requisitos: Sueldos y Salarios Emisión de CFDI de Nómina: Debe incluir erogaciones, retenciones de ISR y el subsidio para el empleo efectivamente entregado. Seguridad Social: Es obligatoria la inscripción y aseguramiento de los trabajadores en el IMSS. Inscripción al RFC: El contribuyente debe garantizar que todo el personal esté debidamente registrado. Pagos al Extranjero CFDI de Retenciones: Deberá emitirse conforme al Art. 76 de la LISR, asentando el monto del pago y el impuesto retenido. Declaraciones Informativas (DIM): Es obligatorio presentar el Anexo 4 (Financiamientos de extranjeros) y el Anexo 9 (Operaciones con partes relacionadas) en los plazos legales. Tratamiento de Dividendos (Cumplimiento vs. Deducibilidad) Advertencia de No Deducibilidad: Es fundamental precisar que los dividendos no son erogaciones deducibles para efectos de renta; su inclusión en este análisis responde estrictamente a obligaciones de cumplimiento y retención. Requisitos de Pago: Deben liquidarse exclusivamente mediante cheque nominativo o transferencia electrónica. CFDI Específico: El comprobante debe identificar si el dividendo proviene de la Cuenta de Utilidad Fiscal Neta (CUFIN) y detallar la retención del 10%. Análisis de Plazos Legales para la Deducibilidad El cumplimiento de los requisitos de deducibilidad debe seguir un cronograma estricto para evitar la descalificación del gasto por parte de la autoridad: Fase Mensual (Regla General): El entero de las retenciones debe realizarse a más tardar el día 17 del mes inmediato posterior a aquel en que se efectuó la retención. Fase de Cierre de Ejercicio: Al 31 de diciembre, el contribuyente debe asegurarse de reunir todos los requisitos de deducibilidad específicos para cada operación. Fase de Declaración Anual (Plazo de Gracia y Riesgo Jurídico): Con base en el Art. 54 del Reglamento de la LISR (RISR), se permite el cumplimiento espontáneo de retenciones (con actualizaciones y recargos) y la obtención de comprobantes hasta la fecha de presentación de la declaración anual. Observación: Se advierte que el uso del Art. 54 del RISR constituye un punto débil en la estrategia fiscal. Los tribunales han manifestado criterios donde la Ley prevalece sobre el Reglamento; por tanto, depender de este plazo adicional implica un riesgo de litigio elevado. Distinción Crítica: Tratamiento de Pagos Extemporáneos (ISR vs. IVA) La flexibilidad temporal permitida para el Impuesto sobre la Renta no es transferible al Impuesto al Valor Agregado, lo que genera una asimetría de riesgo crítica: Advertencia de Cumplimiento: En materia de ISR retenciones, la deducibilidad puede preservarse si el entero de la retención se realiza de forma espontánea (antes de que la omisión sea descubierta por la autoridad, según el Art. 73 del CFF) a más tardar en la fecha de la declaración anual, siempre que se paguen actualizaciones y recargos. Sin embargo, para efectos de IVA retenciones, el derecho al acreditamiento del impuesto retenido se pierde de manera definitiva e irreversible si el entero no se realiza a más tardar el día 17 del mes siguiente. El cumplimiento extemporáneo, aun siendo espontáneo, extingue la posibilidad de acreditar el IVA para el contribuyente. Conclusiones Técnicas para el Aseguramiento de Operaciones Para garantizar que las operaciones resistan una revisión fiscal, se recomiendan las siguientes acciones: Validación de Tasas: Aplicar rigurosamente las tasas de retención (proporcionales o progresivas) según la naturaleza jurídica del beneficiario y el concepto del pago. Disciplina en el Entero: Priorizar el pago de retenciones antes del día 17 del mes posterior para neutralizar el riesgo de pérdida definitiva del acreditamiento del IVA. Integridad Documental: Asegurar la obtención oportuna de CFDIs de retenciones y la presentación de los anexos correspondientes de la DIM, entendiendo que la falta de soporte informativo es causal directa de no deducibilidad en operaciones con extranjeros.
Deducción de automóviles.
¿Tu auto es una inversión o un «lujo» fiscal? La cruda realidad de la deducción de vehículos en México Para cualquier empresario o profesional independiente en México, la adquisición de un vehículo no es un capricho; es una herramienta de movilidad indispensable para la operatividad y la generación de riqueza. Sin embargo, al enfrentarse a la declaración de impuestos, la realidad económica choca con una normativa fiscal que parece congelada en el tiempo. Mientras los precios de los automóviles han escalado drásticamente, los límites de deducibilidad permanecen estancados, creando una brecha que castiga injustamente la inversión productiva y asfixia el flujo de efectivo de las empresas. Esta desconexión plantea una interrogante fundamental sobre la vigencia de nuestro sistema tributario: ¿Por qué, si un automóvil es un activo esencial para trabajar, la ley lo sigue tratando bajo una óptica de gasto opcional o artículo de lujo? Para el fisco, la utilidad real de la herramienta es secundaria frente a la recaudación, convirtiendo un sacrificio económico necesario en una carga fiscal desproporcionada. Deducciones Estructurales vs. No Estructurales: El «híbrido» de la autoridad En la arquitectura fiscal mexicana, se establece una distinción técnica crucial entre deducciones «estructurales» y «no estructurales». Las primeras son aquellas intrínsecas a la mecánica del impuesto, necesarias para determinar una base gravable real. Bajo una lógica económica pura, la inversión en un auto para un negocio es inherentemente estructural. No obstante, el legislador ha creado un «híbrido monster» al reclasificar este gasto como no estructural mediante restricciones arbitrarias. «Las deducciones son las disminuciones autorizadas por la Ley para calcular la Base del ISR; representan los esfuerzos y sacrificios incurridos para generar ingresos.» Al ignorar este «sacrificio» y priorizar la recaudación, el Estado utiliza la deducibilidad como un mecanismo de control para incentivar o desincentivar conductas bajo el pretexto de evitar la evasión. Se castiga la inversión legítima tratándola como un potencial abuso, transformando un esfuerzo productivo en una concesión limitada que el legislador otorga o retira a su discreción política. La Trampa del Monto Original (MOI): Desmitificando el Artículo 36 Existe una confusión generalizada sobre el artículo 36, fracción II, de la LISR. Muchos contribuyentes asumen erróneamente que pueden deducir hasta $175,000 anuales. La realidad técnica, analizada mediante métodos de interpretación gramatical y sistemático, es más restrictiva: el límite aplica al Monto Original de la Inversión (MOI), no a la deducción por ejercicio. Esto significa que el tope de $175,000 es la base máxima sobre la cual se aplica el porcentaje de depreciación (generalmente el 25%). Si un empresario adquiere un vehículo de $700,000, la ley solo le permite reconocer como inversión deducible los primeros $175,000; el excedente de $525,000 es, por definición legal, un gasto muerto para efectos de ISR. Para determinar este MOI de forma exhaustiva, el contribuyente debe integrar: Precio del bien e impuestos pagados (excepto IVA). Derechos, cuotas compensatorias y honorarios aduanales. Preparación del emplazamiento físico, instalación, montaje y manejo. Fletes, transportes, acarreos y seguros de transportación. Inversión en equipo de blindaje (en el caso específico de automóviles). Atrapados en el 2006: La ficción de los autos «compactos» Los límites actuales son el resultado de una visión legislativa obsoleta que data de hace casi dos décadas. El análisis del método histórico revela una negociación reveladora: en 2006, el Ejecutivo propuso originalmente un límite de 150,000**. Fue el órgano dictaminador quien lo elevó a **175,000 bajo la premisa de que esa cifra cubría la «totalidad de vehículos compactos y semicompactos» de la época. «Se considera necesario ajustar el monto de la deducción… permitiendo a los contribuyentes continuar con la deducción en su totalidad de vehículos compactos y semicompactos y, en su caso, deducir parcialmente la adquisición de automóviles de mayor valor.» (Dictamen, diciembre 2006). La gravedad de esta «ficción jurídica» se evidencia al observar que, en el debate del Senado de aquel año, se advirtió que un límite de $300,000 cubría el 53% del mercado automotriz (autos tradicionales y de trabajo), mientras que solo el 3% representaba al segmento de lujo. Al reducir el tope a $175,000, el legislador convirtió, por decreto, a más de la mitad de los vehículos del país en «lujos». Dieciocho años después, con una inflación acumulada masiva, ese monto no alcanza siquiera para el modelo de entrada más básico del mercado, castigando la movilidad esencial como si fuera un exceso. Electrificación: ¿Incentivo o falacia ambiental? En un intento de proyectar una imagen de vanguardia, la ley establece un tope de $250,000 para vehículos eléctricos, híbridos o de hidrógeno. Sin embargo, este margen adicional de $75,000 frente a los motores de combustión es lo que podríamos llamar una falacia ambiental o un «incentivo virtual». En el mercado actual, la brecha de costo entre un vehículo de combustión y uno eléctrico o híbrido supera por mucho ese pequeño margen. Al mantener un límite tan bajo para tecnologías limpias, el Estado no está incentivando la transición energética; simplemente está limitando la pérdida recaudatoria, obligando al contribuyente a absorber el sobrecosto de ser «verde» sin un reconocimiento fiscal real. Conclusión y Reflexión Final Si bien la legislación establece límites específicos para la deducción de automóviles, no todas las operaciones deben analizarse bajo una misma óptica. Las características de la actividad, el uso del vehículo, la estructura de la operación y diversos criterios legales pueden influir de manera relevante en su tratamiento fiscal. Antes de asumir que una inversión es total o parcialmente no deducible, vale la pena preguntarse: ¿su caso ha sido analizado con la profundidad técnica necesaria? Lo invitamos a contactar a nuestra firma para realizar una revisión especializada de su operación. Como sus aliados estratégicos en consultoría e implementación, efectuamos diagnósticos técnicos orientados a brindar certeza jurídica, identificar oportunidades legítimas de optimización y fortalecer la posición fiscal de nuestros clientes ante cualquier eventual revisión de la autoridad.
Preguntas Frecuentes sobre la extensión de plazo para entregar declaración anual del 2019 al SAT
Declaración anual de una persona Física

Si ya tienes un año o más como persona física ante la Secretaría de Administración Tributaria, es momento de preparar tu declaración anual, pues tienes que entregarla antes del 30 de Abril de 2020. Sabemos que cuando somos nuevos emprendedores o estamos incursionando como «freelancers» puede ser complicado entender todos los temas de finanzas, contabilidad e impuestos. Lo ideal es tener a un contador de confianza para hacerlo, sin embargo a veces no es posible o aún no lo contratamos. De todos modos siempre es importante saber cómo llevar nuestras finanzas (al menos de una manera básica) y entender que haría un contador si lo contratamos. Acá te presentamos algunos puntos que debes tomar en cuenta para presentar la declaración anual 2020 ante el SAT. 1. Deberás presentar tu declaración si tuviste uno o más de estos movimientos durante el 2019: Sueldos y salarios / asimilados: Esto se refiere a si contrataste a un empleado y trabajo contigo en cualquier período del 2019. Dividendos: Nos referimos a tus utilidades o ganancias. Tomando en cuenta que si tienes socios esto es parte de los dividendos. Actividad empresarial Prestación de servicios profesionales- Arrendamiento de inmuebles o muebles- Intereses- Rendimientos que hayas generado Enajenación: Es decir si has vendido algún mueble o inmueble durante ese año Enajenación- Si has vendido acciones durante ese año 2. Si obtuviste un «saldo a favor» en tu declaración anual, envía la siguiente información para solicitar la «devolución» E.Firma Clabe interbancaria del contribuyente Institución Bancaria 3. También debes informar: Las personas físicas que hayan recibido: préstamos, donativos o premios que en lo individual o conjunto excedan $600,000 pesos deberán declararlos como dato informativo. Hasta aquí, es lo que debes declarar detalladamente para llevar una relación formal y transparente. Ahora es importante conocer también qué puedes hacer para disminuir tu impuesto anual 1. Disminución de pago impuestos por compras o servicios de salud: Honorarios médicos, dentales, nutrición y psicología. Gastos hospitalarios, medicinas incluidas por el hospital Análisis, estudios clínicos, prótesis, rehabilitación. Compra de lentes ópticos graduados. Primas por seguros de gastos médicos. Pero ¡Ojo! para incluirlas debes tomar en cuenta que deben ser servicios o productos utilizados para ti, tu espos@, hijos, nietos, padres o abuelos (siempre en línea ascendente o descendente) Y los comprobantes de farmacias no proceden para disminuir este rubro. 2- Disminución de pago de impuestos por servicios de educación: Colegiaturas en instituciones educativas privadas con validez. Transporte escolar (solo si es obligatorio) Preescolar: hasta $14,200 Primaria hasta $12.900 Secundaria hasta $1,9900 Profesional técnico: hasta $17,100 Bachillerato o su equivalente 24,500 *Es importante agregar el nombre del estudiante, grado de estudios y su CURP Otros gastos que pudieras agregar para disminuir el pago de tus impuestos este 2020 son: Gastos funerarios Intereses hipotecarios Donativos otorgados a instituciones autorizadas Aportaciones complementarias de retiro El pago por impuestos locales por salarios, cuya tasa no exceda 5% IMPORTANTE: Para que estos gastos sean deducibles, se deberá pagar con cheque nominativo, transferencia electrónica, tarjeta de crédito, de débito o de servicios. Es decir, la deducción no procede si el pago fue realizado en efectivo. Ahora ya conoces los generales para hacer tu declaración anual, si aún tienes dudas, agrega tu pregunta en la parte de abajo de este blog, o envíanos un correo a rocio.rubio@aryynmx.com y síguenos en nuestro facebook para tener más consejos o incluso planear una asesoría gratuita.