
Obligaciones fiscales en operaciones entre partes relacionadas.
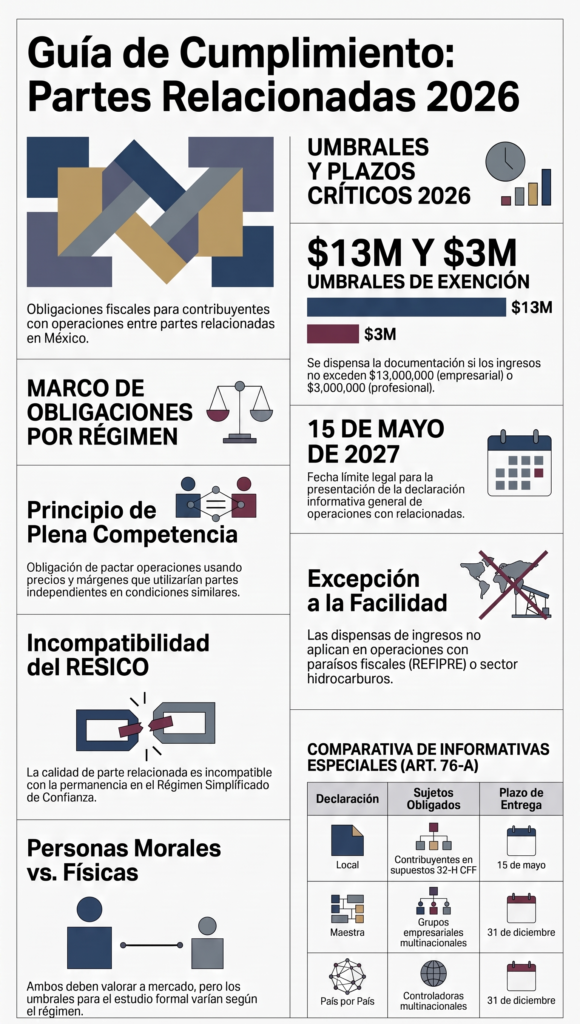
El presente artículo asume, como premisa, que las personas involucradas ya califican como partes relacionadas. Por ello, el análisis no pretende acreditar exhaustivamente participación, administración, control, capital, parentesco o control efectivo. La identificación se menciona únicamente para delimitar el ámbito de las obligaciones. El artículo 179 de la LISR establece que los contribuyentes de los Títulos II (persona moral) y IV (persona física) que celebren operaciones con partes relacionadas deben determinar ingresos acumulables y deducciones autorizadas usando precios, contraprestaciones o márgenes que hubieran utilizado partes independientes en operaciones comparables. Esta regla alcanza operaciones nacionales y extranjeras. 2. Obligación sustantiva: principio de plena competencia Toda operación controlada debe reflejar condiciones de mercado. La obligación no depende de que exista un pago en efectivo, ni desaparece por tratarse de empresas mexicanas del mismo grupo. Deben evaluarse, entre otros elementos, las funciones realizadas, activos utilizados, riesgos asumidos, términos contractuales, circunstancias económicas y estrategias de negocio. Obligación Aplicación práctica Evidencia mínima recomendable Valorar a mercado Revisar precios, tasas, regalías, rentas, comisiones, honorarios, márgenes y condiciones de crédito. Contrato, cotizaciones, comparables, políticas internas y memoria de cálculo. Aplicar método apropiado Usar alguno de los métodos del artículo 180; priorizar precio comparable no controlado cuando sea apropiado. Selección razonada del método y cálculos reproducibles. Reconocer ajustes Corregir ingresos o deducciones cuando la operación no esté a valor de mercado. Póliza, conciliación fiscal, CFDI o soporte del ajuste según corresponda. Acreditar materialidad Demostrar que los bienes o servicios existieron y generaron utilidad o beneficio al receptor. Entregables, reportes, correos, bitácoras, evidencia bancaria y capacidad del proveedor. Conservar consistencia Alinear contrato, CFDI, contabilidad, declaración e informativas. Expediente anual conciliado por contraparte y tipo de operación. 3. Personas morales: obligaciones aplicables Regla general Las personas morales del Título II deben aplicar el principio de plena competencia conforme a los artículos 76, fracción XII, y 179 de la LISR. Esta obligación existe aun cuando no se alcance el umbral para preparar la documentación comprobatoria formal. Documentación comprobatoria — artículo 76, fracción IX Cuando resulte exigible, el expediente debe contener identificación y residencia fiscal de las partes; participación directa e indirecta; análisis de funciones, activos y riesgos; operaciones y montos por contraparte y tipo; comparabilidad; método del artículo 180; comparables y ajustes. Dispensa por ingresos. No están obligados a cumplir la fracción IX quienes en el ejercicio inmediato anterior no excedan $13,000,000 por actividades empresariales o $3,000,000 por servicios profesionales. La dispensa no aplica a operaciones con entidades sujetas a REFIPRES ni a contratistas o asignatarios de hidrocarburos. Los límites se miden con los ingresos del contribuyente en el ejercicio inmediato anterior, no con el monto aislado de las operaciones entre partes relacionadas. Informativa general — artículo 76, fracción X La información anual de operaciones con partes relacionadas debe presentarse, en principio, a más tardar el 15 de mayo del año inmediato posterior. Para operaciones de 2026, la fecha legal ordinaria es el 15 de mayo de 2027, sujeta a reglas de días inhábiles y disposiciones vigentes al momento de presentar. La regla 3.9.18 de la RMF 2026 permite no presentarla a quienes no excedieron en el ejercicio anterior $13,000,000 por actividades empresariales o $3,000,000 por servicios profesionales. La facilidad no aplica frente a entidades sujetas a REFIPRES ni a contratistas de la LISH. Registro contable e identificación La documentación e información de la fracción IX debe registrarse en contabilidad identificando las operaciones con partes relacionadas. Aun cuando opere una dispensa, es recomendable mantener un auxiliar específico por contraparte, concepto, moneda, monto, método de valoración y soporte. 4. Personas físicas: obligaciones aplicables Regla general para el Título IV El artículo 90 de la Ley del Impuesto sobre la Renta dispone que los contribuyentes del Título IV que celebren operaciones con partes relacionadas deben determinar sus ingresos acumulables y deducciones autorizadas considerando los precios, contraprestaciones o márgenes que hubieran utilizado partes independientes en operaciones comparables. Por su ubicación en las disposiciones generales del Título IV, la regla puede alcanzar a personas físicas que obtengan ingresos por salarios y asimilados; actividades empresariales; servicios profesionales; plataformas tecnológicas; arrendamiento; enajenación o adquisición de bienes; intereses; premios; dividendos y demás ingresos. El artículo 179 confirma el mismo alcance al referirse expresamente a los contribuyentes de los Títulos II y IV que celebren operaciones con partes relacionadas. Resultado por régimen Régimen Valor de mercado Estudio formal Informativa Comentario Sueldos y salarios Sí, cuando exista una operación susceptible de valoración. No específica. No específica. Relevante en asimilados, administradores, socios y familiares. Actividades empresariales Sí. Sí, salvo dispensa. Sí, salvo facilidad RMF. Aplican artículo 110, fracciones X y XI. Servicios profesionales Sí. Sí, con umbral del artículo 110-XI. Sí; facilidad RMF de $3 millones. Separar ambos umbrales. Plataformas tecnológicas Sí. No específica por tributar exclusivamente aquí. No específica. Puede cambiar si también realiza actividades de la Sección I. Arrendamiento Sí. No específica en artículo 118. No específica. Conservar soporte de renta de mercado. Enajenación de bienes Sí. No anual general equivalente al 110. No específica. Especial cuidado en inmuebles, acciones y activos. Adquisición de bienes Sí. No específica. No específica. Un precio inferior al mercado puede generar ingreso por adquisición. Intereses Sí. No específica en el capítulo. No específica. Documentar tasa, plazo, garantía, solvencia y moneda. Premios Aplicación excepcional. No. No. Normalmente no existe negociación bilateral. Dividendos Aplicación limitada. No por el solo dividendo. No. Revisar préstamos a socios y dividendos fictos. Demás ingresos Sí, cuando exista operación relacionada. No general específica. No específica. Puede incluir deudas perdonadas, regalías u otros actos. RESICO persona física Incompatible si la PF es parte relacionada. No como cumplimiento ordinario. No como cumplimiento ordinario. Primero revisar elegibilidad y regularización. Como se puede observar la ley distingue entre la obligación sustantiva de operar a valor de mercado y las obligaciones formales de preparar un estudio y presentar una informativa. Consideramos que el legislador decidió imponer estas últimas principalmente donde existe una actividad económica organizada y deducciones vinculadas directamente con las operaciones: actividades empresariales y servicios profesionales. Ya que la intensidad del riesgo es
Reforma a las Reglas PLD 2026: el cumplimiento para Actividades Vulnerables deja de ser sólo documental.
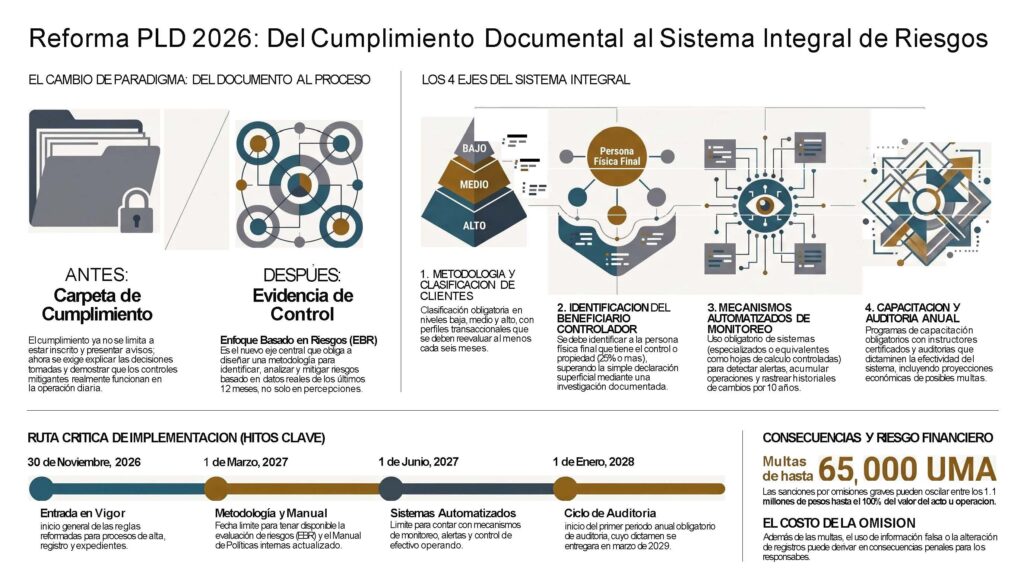
El Acuerdo 115/2026 convierte las nuevas obligaciones de la LFPIORPI en procesos concretos: evaluación de riesgos, clasificación de clientes, KYC reforzado, Beneficiario Controlador, monitoreo, capacitación y auditoría. Si su empresa considera que cumple con la Ley Antilavado por estar inscrita en el padrón, integrar expedientes, controlar umbrales y presentar avisos, la reforma exige revisar esa conclusión. Esas obligaciones continúan, pero ya no describen por sí solas un sistema de cumplimiento suficiente. El 7 de agosto de 2026, la Secretaría de Hacienda y Crédito Público publicó en el Diario Oficial de la Federación el Acuerdo 115/2026, que modifica las Reglas de carácter general de la LFPIORPI. El Acuerdo desarrolla operativamente la reforma legal del 16 de julio de 2025 y la reforma reglamentaria del 27 de marzo de 2026. Su entrada general en vigor será el 30 de noviembre de 2026, con obligaciones escalonadas durante 2027 y 2028. El cambio de fondo no es un nuevo formato. Es un nuevo estándar de evidencia: la empresa deberá poder explicar a qué riesgos está expuesta, cómo clasifica a cada cliente, qué operaciones espera de él, qué alertas genera, quién toma decisiones y qué documentación prueba que los controles funcionan. Del cumplimiento formal a un sistema integral de prevención Las Reglas reformadas sustituyen la lógica de controles aislados por un modelo conectado. La evaluación institucional alimenta el Manual; el Manual define la clasificación de riesgo, la debida diligencia y las alertas; el monitoreo genera evidencia; la capacitación prepara a quienes operan el control; y la auditoría evalúa si todo el sistema es eficaz. Por eso, copiar un manual genérico, conservar expedientes sin revisarlos o adquirir software sin una metodología previa no resuelve la obligación. La autoridad podrá requerir no sólo documentos, sino también datos, imágenes, registros históricos y la explicación de las decisiones tomadas. Enfoque basado en riesgos: el punto de partida Quienes realicen Actividades Vulnerables deberán diseñar e implementar una metodología para identificar, analizar, entender, medir y mitigar sus riesgos. La evaluación debe considerar, al menos, los actos u operaciones, los tipos de clientes, los países y áreas geográficas, y las transacciones o canales de envío y distribución. También debe incorporar los mitigantes realmente aplicados y la información pertinente de la Evaluación Nacional de Riesgos. La metodología no puede construirse sólo con percepciones. Su implementación debe utilizar información del total de clientes, número de operaciones y monto operado correspondiente a un periodo no menor de doce meses. Los negocios nuevos podrán iniciar con datos proyectados, pero deberán actualizar su evaluación al cumplir sus primeros doce meses de operación. Además, la evaluación debe realizarse antes de introducir nuevos productos, servicios, canales, modalidades o tipos de clientes. Sus resultados deben revisarse cuando aparezcan riesgos nuevos, se actualice la Evaluación Nacional de Riesgos o, como máximo, dentro de los doce meses siguientes a los resultados de la implementación. La documentación debe conservarse por diez años. Impacto práctico: la empresa necesitará una matriz que conecte riesgo inherente, indicadores, ponderaciones, controles mitigantes y riesgo residual. Pero, sobre todo, deberá poder demostrar por qué asignó esos valores y qué decisiones adoptó a partir del resultado. Cada cliente deberá tener un grado de riesgo y un perfil transaccional Las Reglas obligan a contar con un modelo coherente con la evaluación institucional para clasificar a los clientes, al menos, en riesgo bajo, medio y alto. La clasificación inicial se basa en la información proporcionada por el cliente y debe reevaluarse al menos cada seis meses; la revisión debe ser más frecuente cuando el riesgo sea mayor. El análisis debe considerar características inherentes -como actividad, nacionalidad, residencia, fuentes de ingresos y propósito de la relación- y características transaccionales -como volumen, frecuencia, monto, contrapartes, origen y destino de recursos, instrumento y moneda-. En paralelo, la empresa deberá definir el perfil transaccional esperado de cada cliente y monitorear las desviaciones. Durante los primeros seis meses, el perfil inicial considerará los montos máximos mensuales que el cliente estime realizar. Después, deberá evaluarse al menos cada seis meses. Una medida simplificada no puede aplicarse por comodidad: requiere que el cliente sea de bajo riesgo y que los criterios estén documentados en el Manual. En riesgo alto se exige información adicional, cuestionarios sobre origen y destino de recursos y monitoreo reforzado. Beneficiario Controlador: identificar a la persona física final La identificación del Beneficiario Controlador deja de descansar en una declaración superficial. Para personas morales, las Reglas establecen un orden de prelación: primero, la persona física o grupo que directa o indirectamente tenga 25% o más del capital; después, quien controle por otros medios y participe en la estrategia o toma de decisiones; y, si ello no permite identificarlo, la persona funcionaria administrativa de mayor grado o alta dirección. En fideicomisos, el análisis debe alcanzar a las personas físicas que ejerzan control efectivo mediante facultades contractuales, legales o de otra naturaleza, incluyendo -según el caso- fiduciarios, fideicomitentes, fideicomisarios, protectores o integrantes del comité técnico. Si alguno de ellos es una persona moral u otra estructura, debe recorrerse la cadena hasta llegar a la persona física final. La empresa deberá documentar el procedimiento seguido, conservar la información que lo sustente y mantenerla actualizada durante la relación de negocios. El expediente, por tanto, debe permitir reconstruir la investigación y no sólo exhibir una casilla marcada. Personas Políticamente Expuestas: más que consultar una lista La definición comprende a quienes desempeñan o han desempeñado funciones públicas relevantes en México, en el extranjero o en organizaciones internacionales. También se asimilan el cónyuge, concubina o concubinario, parientes por consanguinidad o afinidad hasta segundo grado, y asociados o socios de personas morales con vínculos patrimoniales. Las Personas Políticamente Expuestas extranjeras deberán considerarse de riesgo alto. Para las nacionales se requieren factores adicionales que permitan evaluar si su comportamiento transaccional es razonable frente a sus ingresos, funciones y nivel de responsabilidad. Si, además, una PEP es de riesgo alto, la operación requiere aprobación de un directivo o equivalente; para una persona física que realiza la Actividad Vulnerable, la decisión deberá documentarse mediante constancia motivada. Manual
Servicios adicionales
Somos una firma integral encaminada a brindar soluciones especializadas de calidad que ofrece a sus clientes servicios complementarios como: Estudios de precios de transferencia Estudios actuariales Devoluciones y compensaciones Comercio exterior Capacitación a empresas
Resguardando el hoy para el mañana, desde el control interno
Si fueras un inversionista ¿a qué empresa le apostarías, a una que tiene control interno o te irías por otra que no tiene garantías como?: protección contra pérdidas por fraude o negligencia, desviación de objetivos, incumplimiento a clientes, pérdida reputacional, sostenibilidad del negocio… Queremos ayudarte a proteger tu inversión, tus sueños y tu futuro con: Diagnóstico de control interno Evaluación de políticas y manuales internos Auditoría de control interno Gobierno corporativo
Asesoría legal
Cada compañía está sujeta a lineamientos locales, estatales y federales de diversas entidades reguladoras, de ahí la necesidad de desarrollar un área aliada para la defensa de los derechos conforme a las Leyes aplicables. Dentro de nuestros principales servicios están: Revisión y elaboración de contratos Asuntos mercantiles Atención de requerimientos Asesoría en operaciones mercantiles
Consultoría para crear con más argumentos el futuro
Un buen servicio de asesoría es, por encima de todo, una estrategia de alineación. En nuestra experiencia hemos identificado que las empresas tienen muy buenos proyectos e ideas pero no se organizan para seguirlas y terminan descuidando lo verdaderamente esencial por buscar otros resultados. El crecimiento trae consigo mayores responsabilidades. Tener un plan con personal especializado para cada una de ellas no es una opción es una necesidad. Asesoría financiera Asesoría fiscal Asesoría Operativa Asesoría contable Diseño de estrategias fiscales y financieras Administración de negocios
El conocimiento numérico de tu empresa: espíritu de la contabilidad
Más allá del requisito legal o impositivo se trata de tener información confiable para tomar decisiones en un contexto de certidumbre. Qué tanta seguridad tienes sobre si puedes aumentar el stock, reducir gastos, definir el monto máximo y mínimo que debes y puedes invertir, cobrar cuentas pendientes, fijar políticas de precio… Contabilidad general Asesoría contable Actualizaciones contables Capacitación Contabilidades especiales Nóminas Imss, infonavit y contribuciones locales
Planeación financiera para asegurar el futuro
Saber hasta dónde se puede llegar no es solo tener una mirada cercana del horizonte de los negocios sino que es el medio ideal para ver el efecto del crecimiento y de paso proyectar múltiples horizontes. Ejercicio que requiere conocimiento especializado, mirada sistémica y olfato empresarial. Estamos listos para desarrollar en equipo: Diseño de estrategias financieras Elaboración y revisión de presupuestos Análisis de nuevos nichos de mercado Finanzas corporativas
Auditando la excelencia
Solo cuando se tiene la certeza de que el eslabón más débil es lo suficientemente fuerte para resistir los tiempos difíciles, se puede decir que la empresa o idea de negocio respira con seguridad. Apegados a las normas internacionales y con el sello de nuestro estándar de calidad podemos aplicar en tu compañía: Auditoria financiera Auditoria fiscal Auditoria interna
Soluciones a la medida
Disciplina y pasión para darle vida a múltiples historias de crecimiento y desarrollo. La honestidad es nuestra premisa de honor. Siempre vamos en pro de un buen proyecto o desarrollo, pero nunca le apostaremos a generar beneficios que pueden desfavorecer a otras personas o a la sociedad. Lectura rápida de nuestras soluciones Diseñadas para darle rentabilidad y sostenibilidad a tu empresa o idea de negocio: Implementación de Gobierno Corporativo Órgano diseñado para garantizar los objetivos para los cuales fueron creadas las empresas. Implementación de modelos de negocio Con una visión integral que pueda potencializar toda la cadena de procesos, actores y aliados. Estrategias fiscales con eficiencia de hasta 80 % en carga impositiva Rentabilidad con cumplimiento de obligaciones de Ley. Simuladores de negocios para planeación financiera Estrategia para poner a rodar las ideas sobre seguro. Presupuestos para elaborar escenarios preventivos en la toma de decisiones Inteligencia de negocios. Elaboración, implementación y revisión de manuales de procedimientos y políticas internas. Un adecuado y eficiente sistema de control interno que garantice la sostenibilidad en el tiempo. Auditorías de detección de riesgos Planeadas bajo el concepto de integralidad, teniendo presente que los riesgos suelen presentarse en distintos niveles y requerir análisis sistémicos. Institucionalización legal corporativa Preparados para dar el gran salto a la categoría de empresas líderes del país con incorporación a la Bolsa Mexicana de Valores. Implementación de software y plataformas de bussines intelligence, entre otros Uso estratégico de la tecnología para ir más lejos, más rápido y con mayor precisión. Auditando la excelencia Solo cuando se tiene la certeza de que el eslabón más débil es lo suficientemente fuerte para resistir los tiempos difíciles, se puede decir que la empresa o idea de negocio respira con seguridad. Apegados a las normas internacionales y con el sello de nuestro estándar de calidad podemos aplicar en tu compañía: Auditoria financiera Auditoria fiscal Auditoria interna Planeación financiera para asegurar el futuro Saber hasta dónde se puede llegar no es solo tener una mirada cercana del horizonte de los negocios sino que es el medio ideal para ver el efecto del crecimiento y de paso proyectar múltiples horizontes. Ejercicio que requiere conocimiento especializado, mirada sistémica y olfato empresarial. Estamos listos para desarrollar en equipo: Diseño de estrategias financieras Elaboración y revisión de presupuestos Análisis de nuevos nichos de mercado Finanzas corporativas El conocimiento numérico de tu empresa: espíritu de la contabilidad Más allá del requisito legal o impositivo se trata de tener información confiable para tomar decisiones en un contexto de certidumbre. Qué tanta seguridad tienes sobre si puedes aumentar el stock, reducir gastos, definir el monto máximo y mínimo que debes y puedes invertir, cobrar cuentas pendientes, fijar políticas de precio… Contabilidad general Asesoría contable Actualizaciones contables Capacitación Contabilidades especiales Nóminas Imss, infonavit y contribuciones locales Consultoría para crear con más argumentos el futuro Un buen servicio de asesoría es, por encima de todo, una estrategia de alineación. En nuestra experiencia hemos identificado que las empresas tienen muy buenos proyectos e ideas pero no se organizan para seguirlas y terminan descuidando lo verdaderamente esencial por buscar otros resultados. El crecimiento trae consigo mayores responsabilidades. Tener un plan con personal especializado para cada una de ellas no es una opción es una necesidad. Asesoría financiera Asesoría fiscal Asesoría Operativa Asesoría contable Diseño de estrategias fiscales y financieras Administración de negocios Asesoría Legal Cada compañía está sujeta a lineamientos locales, estatales y federales de diversas entidades reguladoras, de ahí la necesidad de desarrollar un área aliada para la defensa de los derechos conforme a las Leyes aplicables. Dentro de nuestros principales servicios están: Revisión y elaboración de contratos Asuntos mercantiles Atención de requerimientos Asesoría en operaciones mercantiles Resguardando el hoy para el mañana, desde el control interno Si fueras un inversionista ¿a qué empresa le apostarías, a una que tiene control interno o te irías por otra que no tiene garantías como?: protección contra pérdidas por fraude o negligencia, desviación de objetivos, incumplimiento a clientes, pérdida reputacional, sostenibilidad del negocio… Queremos ayudarte a proteger tu inversión, tus sueños y tu futuro con: Diagnóstico de control interno Evaluación de políticas y manuales internos Auditoría de control interno Gobierno corporativo Servicios adicionales Somos una firma integral encaminada a brindar soluciones especializadas de calidad que ofrece a sus clientes servicios complementarios como: Estudios de precios de transferencia Estudios actuariales Devoluciones y compensaciones Comercio exterior Capacitación a empresas