
Obligaciones fiscales en operaciones entre partes relacionadas.
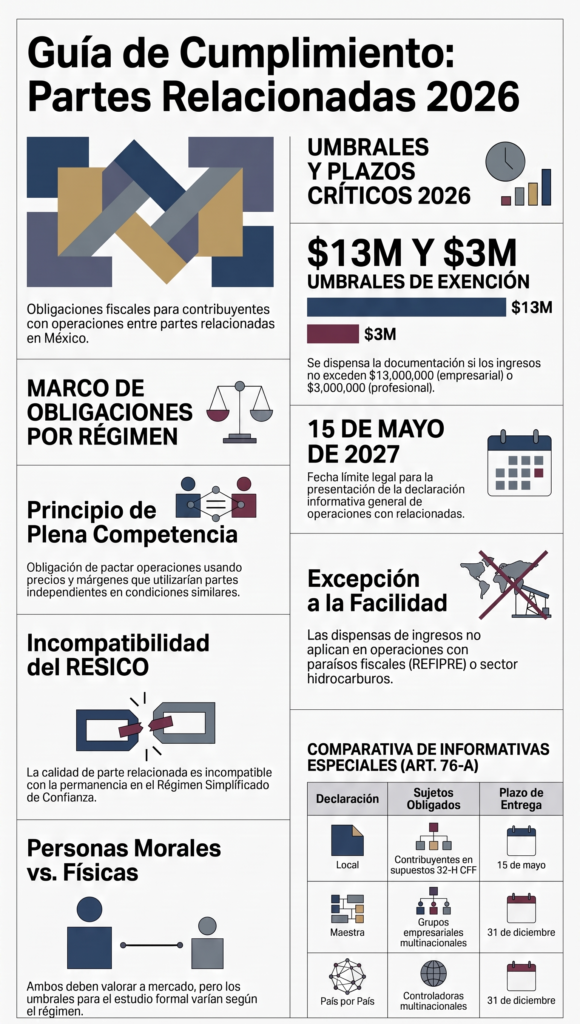
El presente artículo asume, como premisa, que las personas involucradas ya califican como partes relacionadas. Por ello, el análisis no pretende acreditar exhaustivamente participación, administración, control, capital, parentesco o control efectivo. La identificación se menciona únicamente para delimitar el ámbito de las obligaciones. El artículo 179 de la LISR establece que los contribuyentes de los Títulos II (persona moral) y IV (persona física) que celebren operaciones con partes relacionadas deben determinar ingresos acumulables y deducciones autorizadas usando precios, contraprestaciones o márgenes que hubieran utilizado partes independientes en operaciones comparables. Esta regla alcanza operaciones nacionales y extranjeras. 2. Obligación sustantiva: principio de plena competencia Toda operación controlada debe reflejar condiciones de mercado. La obligación no depende de que exista un pago en efectivo, ni desaparece por tratarse de empresas mexicanas del mismo grupo. Deben evaluarse, entre otros elementos, las funciones realizadas, activos utilizados, riesgos asumidos, términos contractuales, circunstancias económicas y estrategias de negocio. Obligación Aplicación práctica Evidencia mínima recomendable Valorar a mercado Revisar precios, tasas, regalías, rentas, comisiones, honorarios, márgenes y condiciones de crédito. Contrato, cotizaciones, comparables, políticas internas y memoria de cálculo. Aplicar método apropiado Usar alguno de los métodos del artículo 180; priorizar precio comparable no controlado cuando sea apropiado. Selección razonada del método y cálculos reproducibles. Reconocer ajustes Corregir ingresos o deducciones cuando la operación no esté a valor de mercado. Póliza, conciliación fiscal, CFDI o soporte del ajuste según corresponda. Acreditar materialidad Demostrar que los bienes o servicios existieron y generaron utilidad o beneficio al receptor. Entregables, reportes, correos, bitácoras, evidencia bancaria y capacidad del proveedor. Conservar consistencia Alinear contrato, CFDI, contabilidad, declaración e informativas. Expediente anual conciliado por contraparte y tipo de operación. 3. Personas morales: obligaciones aplicables Regla general Las personas morales del Título II deben aplicar el principio de plena competencia conforme a los artículos 76, fracción XII, y 179 de la LISR. Esta obligación existe aun cuando no se alcance el umbral para preparar la documentación comprobatoria formal. Documentación comprobatoria — artículo 76, fracción IX Cuando resulte exigible, el expediente debe contener identificación y residencia fiscal de las partes; participación directa e indirecta; análisis de funciones, activos y riesgos; operaciones y montos por contraparte y tipo; comparabilidad; método del artículo 180; comparables y ajustes. Dispensa por ingresos. No están obligados a cumplir la fracción IX quienes en el ejercicio inmediato anterior no excedan $13,000,000 por actividades empresariales o $3,000,000 por servicios profesionales. La dispensa no aplica a operaciones con entidades sujetas a REFIPRES ni a contratistas o asignatarios de hidrocarburos. Los límites se miden con los ingresos del contribuyente en el ejercicio inmediato anterior, no con el monto aislado de las operaciones entre partes relacionadas. Informativa general — artículo 76, fracción X La información anual de operaciones con partes relacionadas debe presentarse, en principio, a más tardar el 15 de mayo del año inmediato posterior. Para operaciones de 2026, la fecha legal ordinaria es el 15 de mayo de 2027, sujeta a reglas de días inhábiles y disposiciones vigentes al momento de presentar. La regla 3.9.18 de la RMF 2026 permite no presentarla a quienes no excedieron en el ejercicio anterior $13,000,000 por actividades empresariales o $3,000,000 por servicios profesionales. La facilidad no aplica frente a entidades sujetas a REFIPRES ni a contratistas de la LISH. Registro contable e identificación La documentación e información de la fracción IX debe registrarse en contabilidad identificando las operaciones con partes relacionadas. Aun cuando opere una dispensa, es recomendable mantener un auxiliar específico por contraparte, concepto, moneda, monto, método de valoración y soporte. 4. Personas físicas: obligaciones aplicables Regla general para el Título IV El artículo 90 de la Ley del Impuesto sobre la Renta dispone que los contribuyentes del Título IV que celebren operaciones con partes relacionadas deben determinar sus ingresos acumulables y deducciones autorizadas considerando los precios, contraprestaciones o márgenes que hubieran utilizado partes independientes en operaciones comparables. Por su ubicación en las disposiciones generales del Título IV, la regla puede alcanzar a personas físicas que obtengan ingresos por salarios y asimilados; actividades empresariales; servicios profesionales; plataformas tecnológicas; arrendamiento; enajenación o adquisición de bienes; intereses; premios; dividendos y demás ingresos. El artículo 179 confirma el mismo alcance al referirse expresamente a los contribuyentes de los Títulos II y IV que celebren operaciones con partes relacionadas. Resultado por régimen Régimen Valor de mercado Estudio formal Informativa Comentario Sueldos y salarios Sí, cuando exista una operación susceptible de valoración. No específica. No específica. Relevante en asimilados, administradores, socios y familiares. Actividades empresariales Sí. Sí, salvo dispensa. Sí, salvo facilidad RMF. Aplican artículo 110, fracciones X y XI. Servicios profesionales Sí. Sí, con umbral del artículo 110-XI. Sí; facilidad RMF de $3 millones. Separar ambos umbrales. Plataformas tecnológicas Sí. No específica por tributar exclusivamente aquí. No específica. Puede cambiar si también realiza actividades de la Sección I. Arrendamiento Sí. No específica en artículo 118. No específica. Conservar soporte de renta de mercado. Enajenación de bienes Sí. No anual general equivalente al 110. No específica. Especial cuidado en inmuebles, acciones y activos. Adquisición de bienes Sí. No específica. No específica. Un precio inferior al mercado puede generar ingreso por adquisición. Intereses Sí. No específica en el capítulo. No específica. Documentar tasa, plazo, garantía, solvencia y moneda. Premios Aplicación excepcional. No. No. Normalmente no existe negociación bilateral. Dividendos Aplicación limitada. No por el solo dividendo. No. Revisar préstamos a socios y dividendos fictos. Demás ingresos Sí, cuando exista operación relacionada. No general específica. No específica. Puede incluir deudas perdonadas, regalías u otros actos. RESICO persona física Incompatible si la PF es parte relacionada. No como cumplimiento ordinario. No como cumplimiento ordinario. Primero revisar elegibilidad y regularización. Como se puede observar la ley distingue entre la obligación sustantiva de operar a valor de mercado y las obligaciones formales de preparar un estudio y presentar una informativa. Consideramos que el legislador decidió imponer estas últimas principalmente donde existe una actividad económica organizada y deducciones vinculadas directamente con las operaciones: actividades empresariales y servicios profesionales. Ya que la intensidad del riesgo es
¿Nómina, asimilados, honorarios o RESICO?
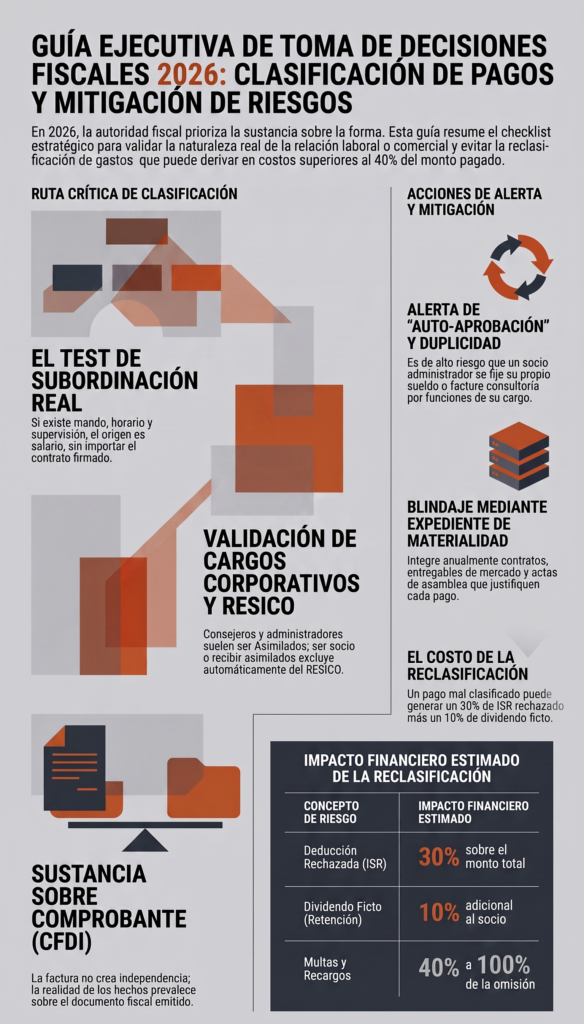
Cómo debe cobrar una persona física vinculada con una empresa —y qué cambia si es socio, consejero, administrador único o representante ante el IMSS La forma de pago no define la relación. Lo decisivo es quién manda, qué servicio se presta, con qué autonomía y qué vínculo existe con la persona moral. La ruta de decisión en cinco preguntas Antes de elegir CFDI, contrato o régimen fiscal, responda en este orden: 1. ¿Hay subordinación real? ¿Una persona u órgano distinto fija tareas, forma de ejecución, horario o disponibilidad, evalúa, disciplina y puede terminar el puesto? Si sí, el punto de partida es salario. 2. ¿El pago remunera un cargo corporativo? Consejero, administrador, comisario o gerente general sin relación laboral: el ingreso encaja típicamente en asimilados del artículo 94, fracción III, LISR. 3. ¿Existe un servicio independiente distinto? Debe tener objeto separado, autonomía, entregables, precio de mercado y evidencia. Entonces puede ser servicio profesional o actividad empresarial. 4. ¿La persona es socio, accionista, integrante o parte relacionada? Esto eleva el estándar de soporte y, en general, excluye RESICO para personas físicas. 5. ¿La sustancia coincide con el CFDI? Nómina, asimilado o factura son consecuencias de los hechos, no instrumentos para cambiarlos. Nota. Un CFDI de asimilados no elimina una relación laboral verdadera. Una factura tampoco vuelve independiente a quien recibe órdenes y está integrado a la organización. En una revisión, prevalecen los hechos y la evidencia acumulada. 1. El punto de partida: subordinación La Ley Federal del Trabajo define trabajador como la persona física que presta un trabajo personal subordinado. La relación laboral existe cuando hay servicio personal subordinado mediante salario, cualquiera que sea el acto que le dé origen, y la ley presume la relación entre quien presta el trabajo y quien lo recibe (LFT, arts. 8, 20 y 21). La subordinación no equivale a tener jefe en el organigrama. Jurídicamente supone poder de mando y deber correlativo de obediencia durante la prestación. Los indicios se valoran en conjunto: Indicios que apoyan salario Indicios de independencia Órdenes continuas sobre qué, cómo, cuándo y dónde trabajar. Autonomía técnica y de organización; se contrata un resultado. Horario, disponibilidad, controles de asistencia o autorización de ausencias. Define tiempos y medios; el cliente controla hitos, no la jornada. Evaluación, disciplina y facultad de separar del puesto. Responsabilidad por entregables y correcciones contractuales. Integración estable al equipo; puesto permanente y correo/credencial como empleado. Proyecto o servicio delimitado; pluralidad de clientes y riesgo propio. Herramientas, procesos y gastos ordinarios absorbidos por la empresa. Medios propios y capacidad de obtener utilidad o sufrir pérdida. Pago periódico que remunera disponibilidad personal. Precio por resultado, fase, licencia, operación o volumen. No existe un solo indicio mágico. Tener horario flexible no elimina la subordinación; usar computadora propia no crea independencia; y el nombre “director” no decide si una persona es trabajador. La LFT incluso señala que la categoría de confianza depende de las funciones, no del nombre del puesto (art. 9). Prueba de consistencia. Pregunte quién podría instruir, evaluar, corregir y despedir a la persona de su función cotidiana. Si la respuesta real es “ella misma”, la defensa de nómina se debilita. Si existe un órgano o directivo con poder efectivo y documentado, la subordinación puede ser demostrable. Efectos cuando sí hay salario 2. Ser socio no impide ser asalariado La calidad de socio o accionista y la de trabajador pueden coexistir. Lo importante es que el trabajo sea distinto de la mera inversión o participación corporativa y que otra persona u órgano ejerza mando efectivo. Entre más control societario y operativo concentre la persona, más difícil será demostrarlo. Caso defendible: socio minoritario con puesto operativo Ana posee 8% de las acciones, no integra el consejo ni tiene poderes de administración. Es directora comercial, reporta al director general, recibe metas, requiere autorización para descuentos y vacaciones, puede ser removida del puesto sin afectar sus acciones y está sujeta a evaluación. La nómina y el aseguramiento pueden ser congruentes: su capital no elimina la subordinación. Caso frágil: socio controlador que fija sus propias condiciones Luis posee 90%, designa al consejo, contrata y despide, firma como patrón, determina su remuneración y nadie supervisa su trabajo. Emitirle nómina no crea un jefe. El expediente muestra dirección y control, no subordinación; habrá riesgo laboral, fiscal y de seguridad social según el efecto que se pretenda dar al pago. ¿Qué pasa si no forma parte del consejo? No integrar el consejo es un dato favorable, pero no concluyente. Puede haber subordinación si el consejo, el administrador o un director superior realmente da instrucciones y tiene facultad para evaluar o separar del puesto. También puede no haberla si, pese a no tener asiento formal, la persona controla de hecho las decisiones, posee poderes amplios y se fija a sí misma sus condiciones. Directores y gerentes: representantes y, en ciertos casos, trabajadores El artículo 11 LFT considera representantes del patrón a directores, administradores, gerentes y quienes ejercen dirección o administración. Ello significa que obligan al patrón frente a trabajadores; no convierte automáticamente a todo gerente en patrón ni excluye que sea trabajador de confianza. Debe comprobarse si, a su vez, está sujeto al mando de la sociedad mediante otro órgano o persona. La doble calidad debe separarse. Acciones o partes sociales, cargo corporativo, poderes, puesto laboral y servicio independiente son relaciones distintas. Cada una necesita objeto, aprobación, precio, CFDI y evidencia propios. Mezclarlas en un solo concepto —“dirección, consultoría y administración”— es una invitación a la reclasificación. 3. Administrador único, consejo y representación ante el IMSS La LGSM dispone que la representación de la sociedad mercantil corresponde a sus administradores y, para la sociedad anónima, que la administración queda a cargo de uno o varios mandatarios revocables, socios o personas extrañas a la sociedad (arts. 10 y 142). Ese diseño corporativo explica por qué el administrador único exige un análisis más estricto. Administrador único: por qué la nómina es de alto riesgo Cuando la misma persona es el órgano individual de administración y pretende ser empleado
Simulador del costo de nómina
El cálculo de nómina es una operación indispensable para cualquier organización o persona que tenga personal a su cargo. Por tal razón, es indispensable determinarlo de manera adecuada y tomar en cuanta las legislaciones vigentes como: La Ley Federal del Trabajo y la Ley del Instituto Mexicano de Seguridad Social, que establecen los lineamientos para el pago completo del sueldo de cada trabajador.